Palkan luonne
Palkan luonne
|
Muu veroton tapahtuma 00 |
Käytä tätä, kun verottoman tapahtuman ei kuulu tulla vuosi-ilmoituksen saajakohtaiseen erittelyyn. |
|
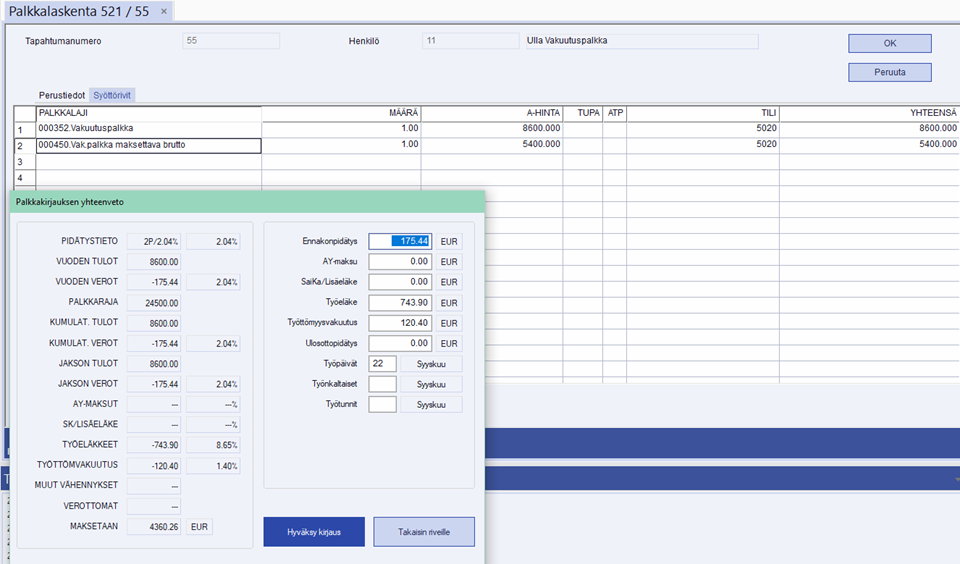
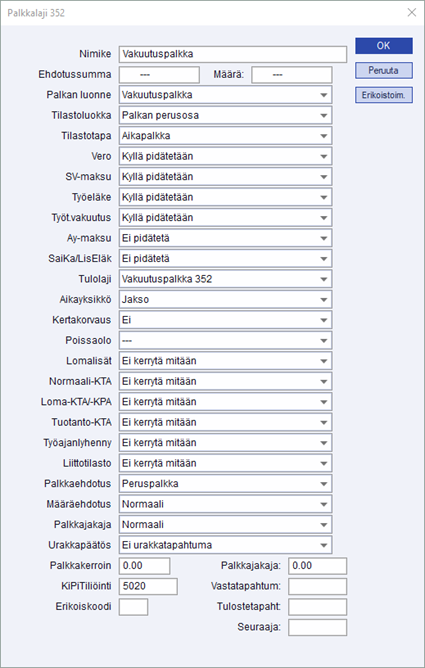
Vakuutuspalkka 01 |
Vakuutuspalkka maksetaan kahdella palkkalajilla.
|
|
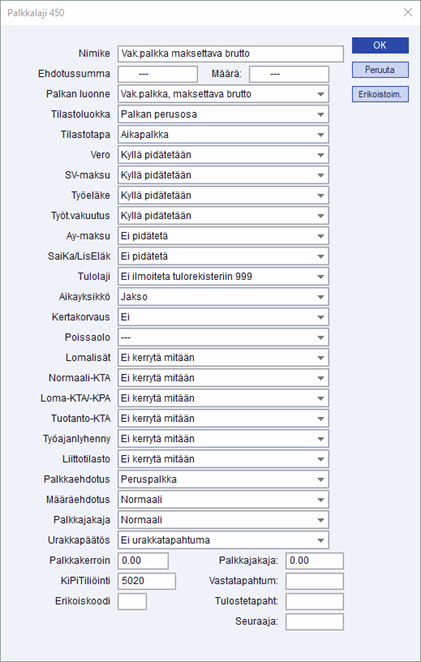
Vak.palkka, maksettava brutto 02 |
Vakuutuspalkan maksamisen yhteydessä käytettävä bruttopalkka, josta pidätykset vähennetään. |
|
Varattu 08, 19, 43-45, 48 |
Numerot varattu Maestron tulevia tarpeita varten. |
|
Lomakorvaus 03 |
Lomakorvaus -tapahtuma ilmoitetaan tällä koodilla |
|
Lomakorvaus 04 |
Lomaraha -tapahtuma ilmoitetaan tällä koodilla |
|
Rahapalkka 05 |
Nämä tapahtumat katsotaan rahapalkaksi. |
|
Rahapalkka (SV:n päiväraha) |
Nämä tapahtumat katsotaan rahapalkaksi ja niistä lasketaan sairausvakuutuksen päiväraha, vaikka eläkevakuutusmaksua ei pidätetä. Esimerkkinä kokouspalkkio. |
|
Rahapalkka (ei SV:n päivärahaa, 136) |
Nämä tapahtumat katsotaan rahapalkaksi, mutta eivät sisälly sairausvakuutuksen päivärahan piiriin, jolloin ne kuuluvat verottajan vuosi-ilmoituksessa kohtaan 136, kohdan 114 lisäksi. |
|
Suorituslaji H 06 |
Ei enää käytössä. |
|
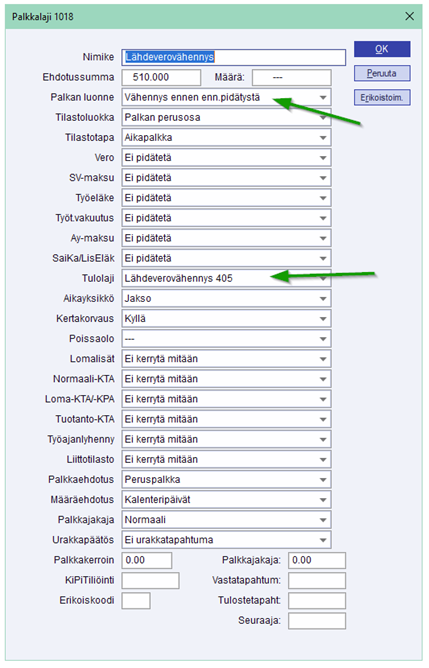
Vähennys ennen ennakonpidätystä 07 (EPL 15 pykälä) |
Tähän palkkalajiin kirjataan vähennys ennen ennakonpidätystä. Käytä esimerkiksi ennakkoperintärekisteriin merkitsemättömälle maksettavien työkorvausten alv-osuuden kirjaamisessa, opiskelijavähennyksessä, metsurivähennyksessä ja lähdeverovähennyksessä.
|
|
Suorituslaji 6 09 |
Ei enää käytössä. |
|
Asuntoetu, peritty 10 |
Palkasta pidätetty asuntoedun verotusarvon määrä. Tämä näkyy vuosi-ilmoituksessa kohdassa Työnantajan Perimä Korvaus. |
|
Ravintoetu, peritty 11 |
Kuten luonnekoodi 10 |
|
Autoetu, peritty 12 |
Kuten luonnekoodi 10 |
|
Muu etu 1, 2, 3, Peritty 13, 14, 15 |
Kuten luonnekoodi 10 |
|
Sähkön käyttö, peritty 16 |
Kuten luonnekoodi 10 |
|
Rahapalkka (SV:n päiväraha) 17 |
|
|
Rahapalkka (ei SV:n päivärahaa, 136) 18 |
|
|
Veroton luontoisetu |
Esimerkiksi polkupyöräetu tai työsuhdematkalippu palkkaa alentamalla. |
|
Asuntoetu, palkkana 20 |
Palkkaan lisätty asuntoedun verotusarvon määrä. Tämä näkyy vuosi-ilmoituksessa kohdassa Verotettavan luontaisedun määrä. |
|
Ravintoetu, palkkana 21 |
Kuten luonnekoodi 20 |
|
Autoetu, palkkana 22 |
Kuten luonnekoodi 20 |
|
Muu etu 1, 2, 3, Palkkana 23, 24, 25 |
Kuten luonnekoodi 20 |
|
Sähkön käyttö, palkkana 26 |
Kuten luonnekoodi 20 |
|
Urh.palkka luontoisetuna 27 |
Jos urheilija on tehnyt työsopimuksen työnantajan kanssa, osa urheilijan palkasta voidaan maksaa luontoisetuna, esimerkiksi Asuntoetu ja Autoetu). Palkkojen kirjauksessa tämä käsitellään kuten normaalikin luontoisetu, mutta vuosi-ilmoituksessa tieto ilmoitetaan UrheilijaPalkkana P2. |
|
Optio |
Henkilöstölle maksettu optio. |
|
Henkilökuntaetu/136 |
Käytä tätä palkan luonnetta sellaisiin eriin, jotka ovat työnantajalta saatua henkilökuntaetua ja joiden tulee olla vuosi-ilmoituksella sekä kentässä 114 (rahapalkka) että kentässä 136 (palkkaerät, jotka eivät kuulu sairausvakuutuksen päivärahamaksun perusteeseen). Esimerkkinä sairauskuluvakuutus, kun se ylittää verottajan hyväksymän rajan. |
|
Kokopäiväraha 30 |
Kokopäivärahat syötetään tällä tapahtumalla. |
|
Osapäiväraha 31 |
Osapäivärahat syötetään tällä tapahtumalla. |
|
Ulkomaan päiväraha 32 |
Ulkomaanpäivärahat syötetään tällä tapahtumalla. |
|
Ateriakorvaus 33 |
Ateriakorvaus syötetään tällä tapahtumalla. |
|
KM-korvaus/tossuraha 34 |
Ns. "tossuraha", jossa kilometrikorvauksen ajettuja kilometrejä ei ilmoiteta tulorekisteriin. Käytetään yleensä rakennusalalla. |
|
KM-korvaus/oma auto 35 |
Kilometrikorvaus/oma auto syötetään tällä tapahtumalla. |
|
KM-korvaus/käyttöetu 36 |
Kilometrikorvaus/käyttöetu auto syötetään tällä tapahtumalla. |
|
KM-kovaus/oma auto H5 |
Ei enää käytössä. |
|
Muut verol. korvaukset (1 ja 2) 37, 28 |
Muut lopullisessa verotuksessa verolliset korvaukset syötetään tähän. |
|
Ay-jäsenmaksu 40 |
Ay-jäsenmaksu syötetään tällä palkkalajilla. |
|
Luottamushenkilömaksu 41 |
Kunnalliseen luottamustoimeen valitulle henkilölle maksetusta palkkiosta peritty tai hänen itsensä maksama luottamushenkilömaksu. Näkyy vuosi-ilmoituksella kentässä 160. Summan voi syöttää myös henkilökortin verotiedoissa olevaan LuotHenMak-kenttään, jolloin se näkyy vuosi-ilmoituksella kentässä 160. |
|
Autoetu, yksityisajo-km 42 |
Käytä tätä palkkalajia, kun syötät palkkariveille autoetuun sisältyvät yksityisajokilometrit. Tieto siirtyy tulorekisteriin. Autoetuun liittyvät yksityisajokilometrit ilmoitetaan tulolajilla 304, riveillä kirjataan kpl-määrä -sarakkeeseen yksityisajokilometrien lukumäärä, ja a-hintana on silloin nollaa. |
|
Vapaaehtoinen eläkevak/TA 46 |
Työnantajan vapaaehtoinen eläkevakuutus |
|
Vapaaehtoinen eläkevak/TT 47 |
Työntekijän vapaaehtoinen eläkevakuutus |
- palkan luonne
- palkkalaji
- Tulorekisteri